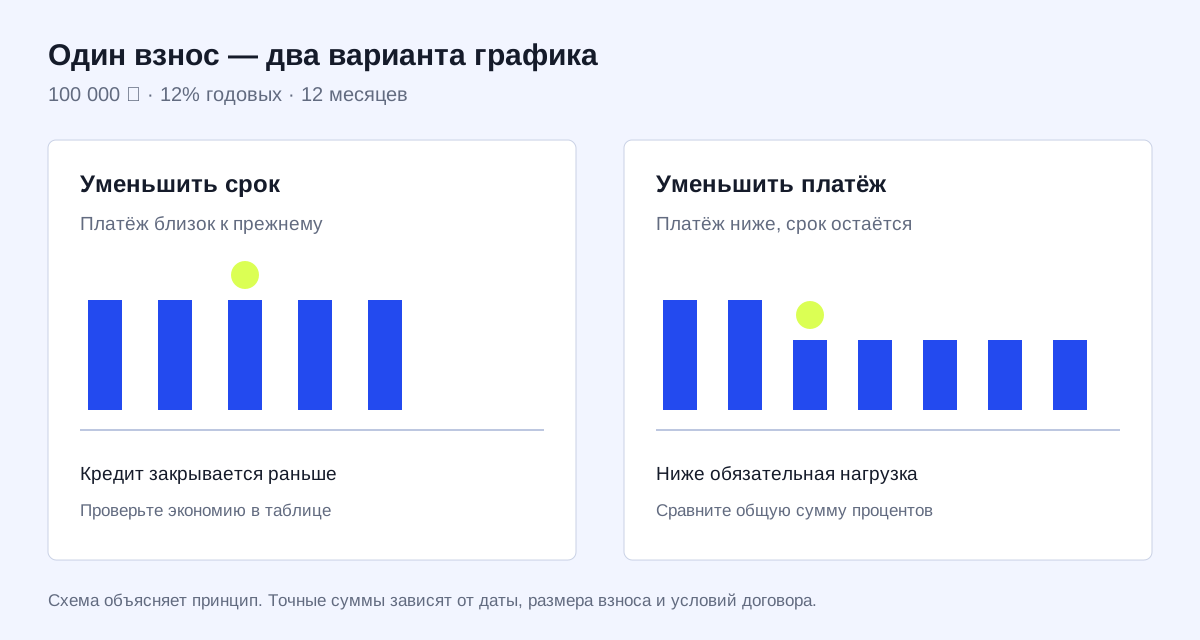
Посчитайте платёж по кредиту и посмотрите, как досрочные взносы изменят срок и проценты. Для сравнения меняйте один параметр за раз.
Как пользоваться
Заполните сумму, годовую ставку и срок в месяцах. Даты и тип платежей перенесите из банковского графика. Добавьте разовые или ежемесячные досрочные платежи. Нажмите «Рассчитать», затем откройте таблицу платежей. Пробные расчёты доступны в одном браузере; число попыток и цену доступа смотрите у формы.
Формулы и контрольный пример
Аннуитетный платёж: A = P × i / (1 − (1 + i)^−n), i = ставка / 1200. При дифференцированной схеме основной долг равен P / n, проценты начисляются на остаток.
Сумма, ₽: 100 000; Ставка, %: 12; Срок, мес.: 12; Тип платежей: аннуитетные; Первый платёж: 2026-01-15.
- Ежемесячный платёж, ₽: 8 884,88
- Проценты за срок, ₽: 6 618,55
- Всего выплат, ₽: 106 618,55
Границы модели
Расчёт не является банковским поручением. Результат может отличаться из-за неполного первого периода, банковского округления и правил учёта досрочки. Сохранение в браузере и JSON бесплатно; PDF и объяснение ИИ входят в постоянный доступ к этому калькулятору. Очистка cookie может сбросить гостевой счётчик: это ограничение по браузеру, а не идентификация человека.
Как оформить досрочку в банке
В ВТБ при досрочке в день обычного платежа нужны обе суммы. У Альфа-Банка для частичной досрочки кредита наличными недоступен день ежемесячного платежа. В Т-Банке операцию оформляют в карточке кредита. В Райффайзенбанке проверяйте начисленные между датами проценты. Перед переводом посмотрите доступные даты и подтверждённую сумму в приложении своего банка.
После погашения получите новый график, а при полном закрытии — подтверждение отсутствия задолженности. Не включайте дополнительные режимы калькулятора только из-за названия банка: они должны соответствовать вашему договору.