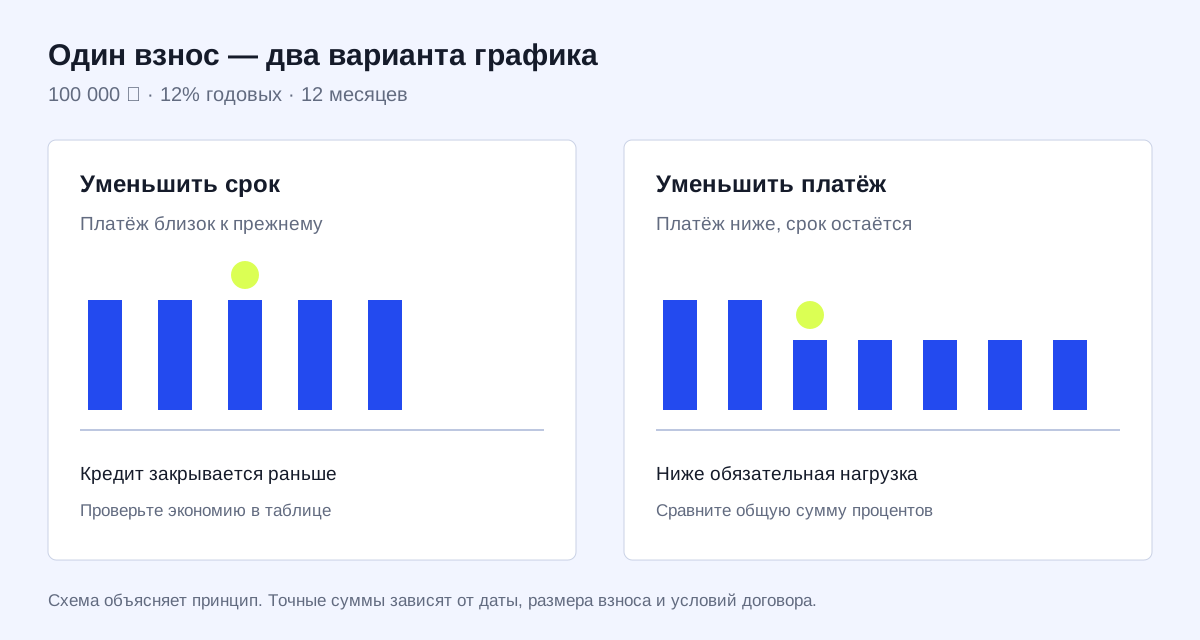
Сравните график кредита с досрочными взносами и без них. Экономия показывает разницу процентов, а не сумму внесённых досрочно денег.
Как пользоваться
Возьмите сумму, ставку, срок и даты из договора. Выберите тип платежей. Каждую досрочку добавьте отдельной строкой: дата, сумма и уменьшение срока либо платежа. Для регулярного взноса выберите ежемесячный вариант. После изменения полей нажмите «Рассчитать».
Формулы и контрольный пример
A = P × i / (1 − (1 + i)^−n), где i = годовая ставка / 1200. При нулевой ставке A = P / n. Проценты периода начисляются на оставшийся долг.
Сумма, ₽: 100 000; Ставка, %: 12; Срок, мес.: 12; Тип платежей: аннуитетные; Первый платёж: 2026-01-15.
- Ежемесячный платёж, ₽: 8 884,88
- Проценты за срок, ₽: 6 618,55
- Всего выплат, ₽: 106 618,55
Границы модели
Модель использует месячную ставку; первый неполный период может считаться по дням. Официальные праздничные переносы, льготные периоды карт, штрафы и все банковские договорные схемы не воспроизводятся. Точную сумму закрытия запрашивайте у банка. Вычет показан только как ориентир при ставке НДФЛ 13% и наличии права на ипотечный вычет.
Как оформить досрочку в банке
В ВТБ при досрочке в день обычного платежа нужны обе суммы. У Альфа-Банка для частичной досрочки кредита наличными недоступен день ежемесячного платежа. В Т-Банке операцию оформляют в карточке кредита. В Райффайзенбанке проверяйте начисленные между датами проценты. Перед переводом посмотрите доступные даты и подтверждённую сумму в приложении своего банка.
После погашения получите новый график, а при полном закрытии — подтверждение отсутствия задолженности. Не включайте дополнительные режимы калькулятора только из-за названия банка: они должны соответствовать вашему договору.